Holding
Como a holding patrimonial e familiar organiza a administração dos bens e a sucessão ainda em vida.
- Tipo societário e contrato social
- Integralização de imóveis e ITBI
- Doação de quotas com usufruto
- Acordo de sócios
Holding, regularização e crescimento patrimonial
Explicamos holding, sucessão, regularização e tributação com a lei citada e a conta feita, e mostramos também onde cada instrumento deixa de funcionar.
O que ensinamos
O conteúdo parte do livro que escrevemos e da prática de quem trabalha com contabilidade, administração tributária e advocacia.
Como a holding patrimonial e familiar organiza a administração dos bens e a sucessão ainda em vida.
O que precisa estar em ordem antes de qualquer planejamento: documentação dos bens, inventários pendentes e declarações.
A tributação da renda e do patrimônio na holding, já com a Reforma Tributária.
O problema que vem primeiro
Sem planejamento, o inventário pode deixar os bens da família parados por meses e os herdeiros sem conseguir decidir juntos.
Os herdeiros recebem a propriedade no instante da morte, mas não recebem a disponibilidade dos bens. Até a partilha, vender um imóvel ou mudar a administração de uma empresa depende do acordo de todos ou de autorização judicial. O planejamento sucessório trata desse intervalo, e a holding é um dos instrumentos, ao lado do testamento, da doação e do usufruto.
A regra, com a fonte
Quem tem herdeiros necessários só dispõe livremente de metade da herança.
Código Civil, arts. 1.845 e 1.846A imunidade do ITBI na integralização não alcança o valor que exceder o capital integralizado.
STF, Tema 796Acima desse valor mensal de lucros pagos à mesma pessoa física, a empresa retém 10%.
Lei 15.270/2025Prazo de notificação para o sócio sair da limitada de prazo indeterminado.
Código Civil, art. 1.029; STJ, REsp 1.839.078/SP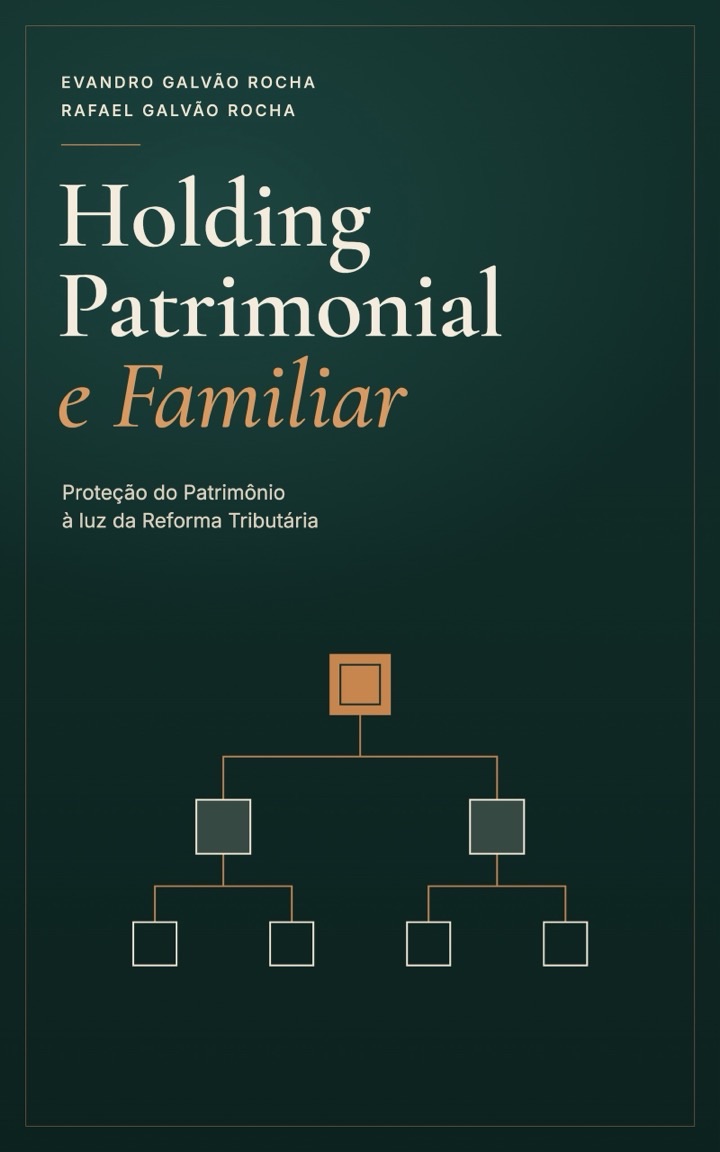
O livro
Proteção do Patrimônio à luz da Reforma Tributária
O livro mostra como a holding garante a continuidade da administração, organiza a sucessão ainda em vida, previne conflitos e, conforme o caso, reduz a carga tributária. Mostra também onde estão os limites do instrumento, para que a estrutura não prometa o que não pode cumprir.
Prefácio de Carlos Muller. Edição impressa e eBook.
Quem ensina
Contador, auditor de tributos municipais e professor de auditoria e perícia contábil há mais de 25 anos.
Advogado e contador, especialista em direito público, com 20 anos de experiência na área.
Conteúdos
Cada rede tem um formato. A regra e a fonte são as mesmas.